几张收款码摆满收银台,对账对到眼花?顾客想刷信用卡,你却只能干瞪眼?很多商户每天都在被“分散收款”影响效率。本文用大白话讲清:聚合支付是什么、和个人收款码差在哪、费率怎么算、怎么正规办理,看完你就明白为什么越来越多个体户和小店开始换成“一码通吃”。
聚合支付到底是什么?
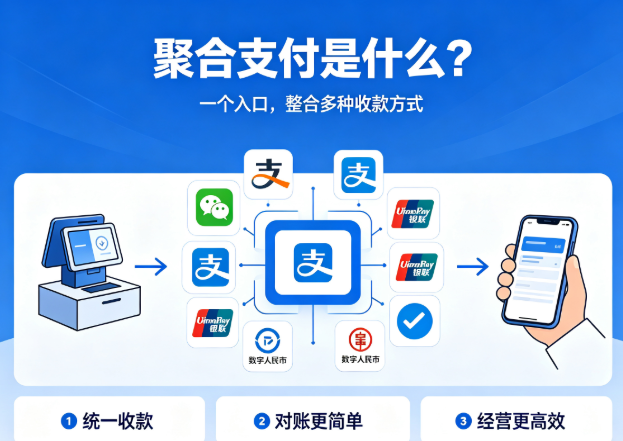
简单说,聚合支付就是收款界的“多功能插排”。
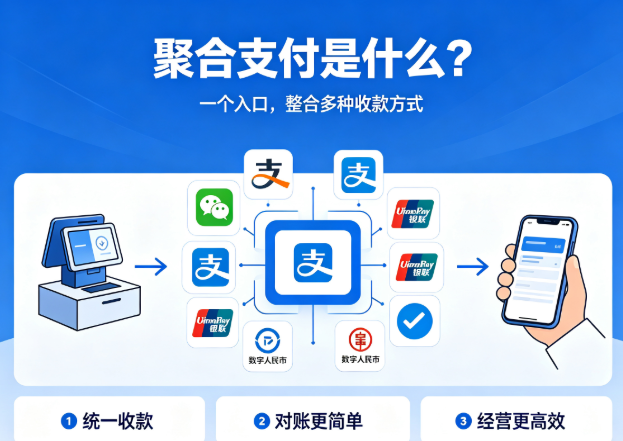
家里的手机有安卓、苹果,电扇又是另一个插头,墙上打一排孔太麻烦,装一个插排就全解决了。聚合支付就是这个“插排”:顾客用微信、支付宝、云闪付、手机Pay,扫同一张码都能付;支持信用卡和花呗,不再因为支付方式不支持而流失客人;所有渠道的钱进入一个对账后台,看一眼就知道收了多少。
一句话总结:聚合支付不是一种新的支付方式,而是把多个支付渠道打包到一个入口的工具。
对商户来说,收银台从一排码变成一张码,顾客扫码不用挑,店主对账不用来回切APP,收款体验和经营效率同时提升,这就是聚合支付的核心价值。
个人收款码和聚合收款码有什么区别?
不少店主会问:个人收款码也能收钱,为什么还要用聚合收款码?差别主要在收款范围、对账效率和经营稳定性。
对比项 个人收款码 聚合收款码
收款渠道 通常以个人转账场景为主 微信、支付宝、云闪付、手机Pay等多渠道统一入口
信用卡/花呗 一般不支持或受限 可按正规通道支持信用卡、花呗收款
对账后台 微信、支付宝各看各的 一个后台统一查看流水明细
经营适用性 定位熟人转账,不建议长期用于经营收款 专为商户经营设计,合规性和稳定性更有保障
风控风险 长期收货款、流水较大可能被限制收款 降低个人码经营收款被风控限制的风险
个人码的定位是熟人转账,不是经营收款工具。长期用于经营收款,流水一大可能被平台风控限制。做生意的,早换早踏实。聚合码则更适合商户日常经营,统一对账、收款渠道更全,经营更安心。
聚合支付费率怎么算?别只盯着0.38%
很多店主一听费率就心疼,其实要算综合账。
0.38%在行业里属于常见水平,正规渠道明码标价,没有隐藏费用。更重要的是,省下的对账时间、减少的顾客流失、避免的收款限制风险,哪一项都比费率差额更值钱。
比如顾客想刷信用卡或花呗,个人码收不了,这单可能就流失了;多个收款渠道分开对账,每天多花十几分钟,一个月也是不少时间成本。聚合支付的钱直接进银行卡,不用提现等半天,资金周转更顺畅。小店经营讲究的就是一个踏实,费率要算,但不能只算表面账。
聚合支付怎么正规办理?
办理聚合支付,重点不是只看“费率低”,而是看正规、透明、稳定。建议重点核对这几项:
核实服务商资质和通道合规性,选择正规持牌机构或正规服务商;
确认费率是否明码标价,问清有无押金、设备费、隐藏费用;
确认是否统一对账后台,流水明细能否清晰查看;
确认到账方式,资金是否直接进银行卡,到账规则是否清楚;
签好合同再看条款,了解结算周期、售后服务和风险处理方式。
准备商户资料,如营业执照、法人身份证、门店照片、结算银行卡等,具体以服务商要求为准。
不要只看一张码,正规办理看的是后续对账、到账、售后和合规保障。
哪些商户适合用聚合支付?
零售店、餐饮店、便利店、美业门店、摊位商户、小微个体户等,只要存在多渠道收款、信用卡花呗收款、统一对账需求,都适合了解聚合支付。尤其是收银台贴多张码、每天对账要切换多个APP的商户,换成统一入口后,收款和对账都会更省心。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7153078,我们一起交流探讨!
18637169261
微信号:7153078