支付行业里,代理商关心机具回收、分润结算和平台政策变化,商户关心收款机是否安全、费率和押金是否透明。近期,支付群中流传的一张截图,再次把“2.0平台数据优化、费率上涨、机具回收、分润结算”等话题推到台前;与此同时,“无押金收款机器”也常被商户拿来和“收押金POS机”比较。本文结合公开截图内容和支付监管规则,做一份支付行业避雷指南:不替任何一方定性,只讲风险点和核查方法。
特别说明:网传截图中的具体指控目前仅为留言人单方说法,未见警方通报、法院文书或正规媒体报道,截图也未附合同、签收单、转账记录等完整证据。本文只作行业风险提示,不构成对任何主体的事实认定。
一、网传代理商爆料:2.0平台合作中最怕“旧账翻出来”
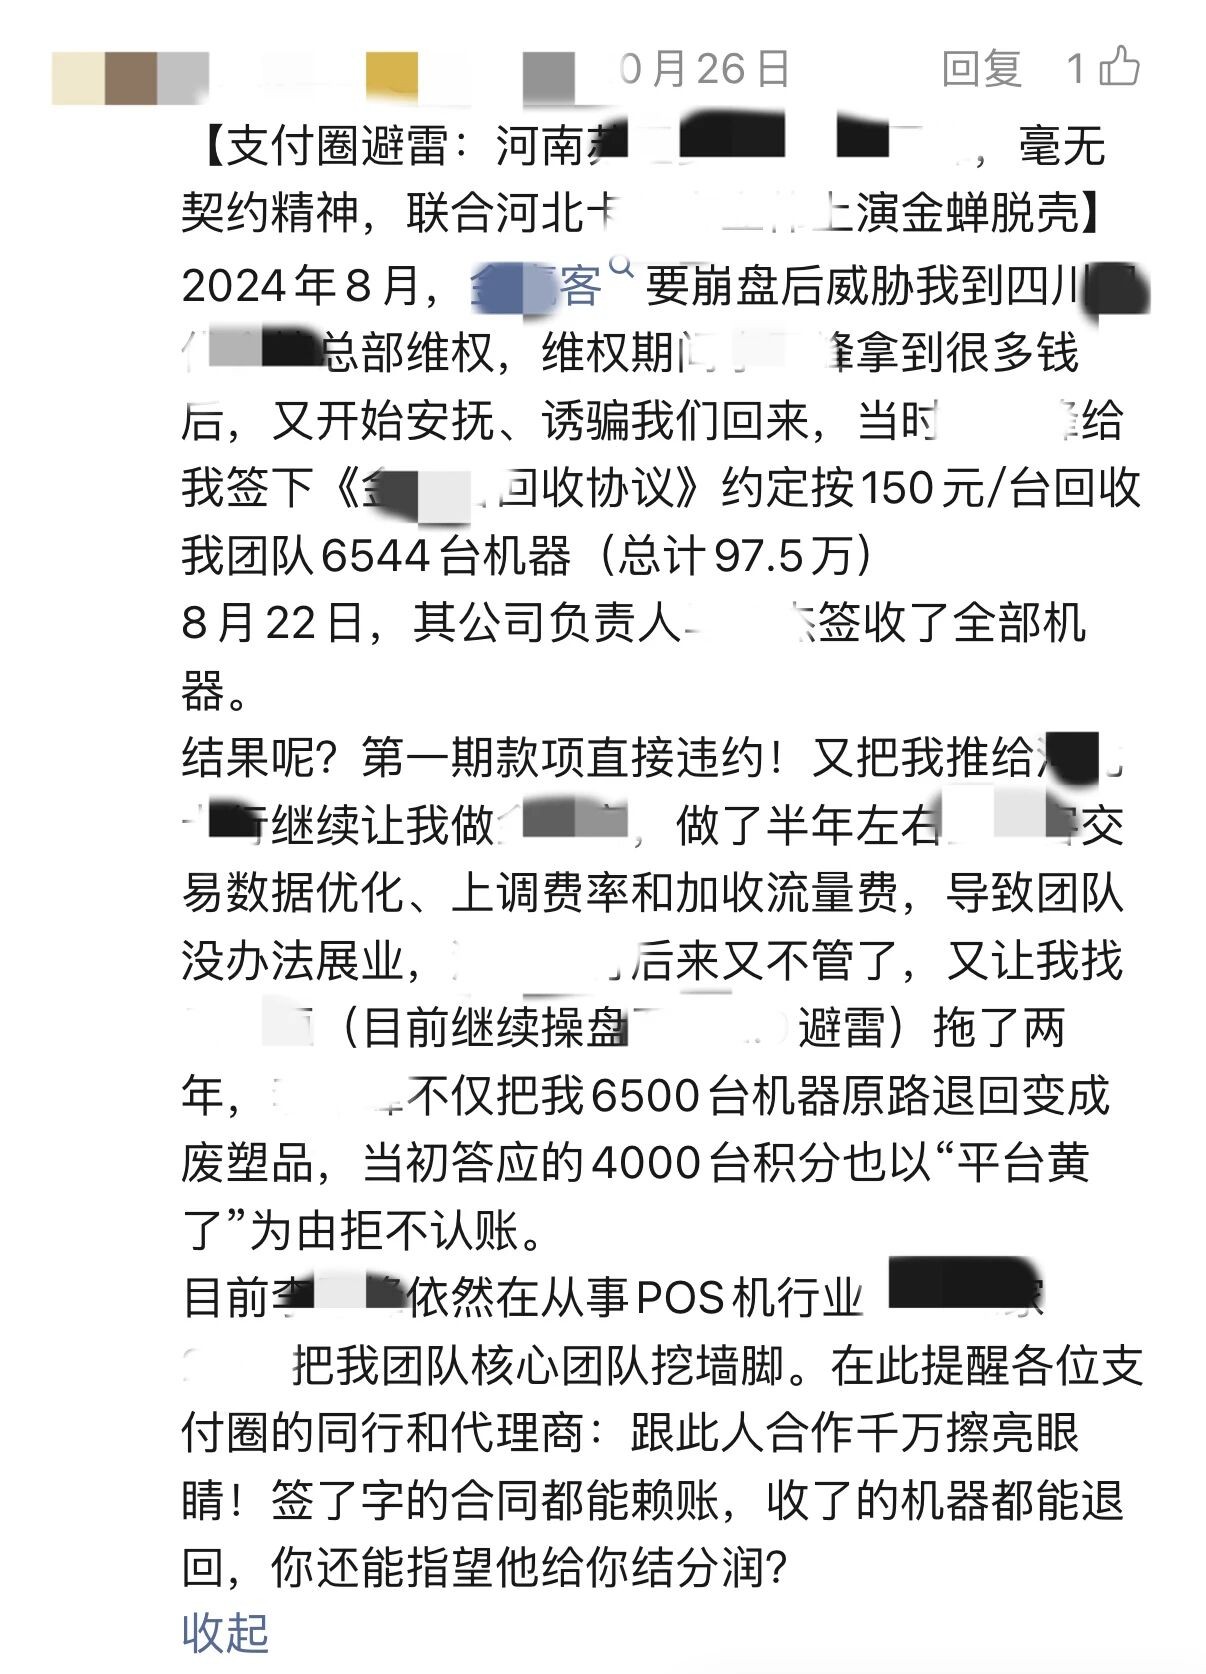
据支付群流传的截图内容,有留言人称,2024年8月某品牌传出经营波动后,其团队曾到相关公司总部维权;期间对方签订机具回收协议,约定按150元/台回收6544台机器,总计97.5万元,并于8月22日签收全部机器。但留言人称,第一期款项未按预期结算,后续又被引导转做另一品牌2.0业务;做了约半年后,遇到“交易数据优化、上调费率、加收流量费”等情况,团队展业受到影响。留言还称,6500台机器最终原路退回,4000台积分以“平台黄了”为由未兑现,并提到核心团队被挖角。
从截图本身看,有一处数据口径需要留意:150元/台 × 6544台 = 98.16万元,并非97.5万元;97.5万元恰好对应6500台 × 150元/台。两者之间44台机器的差额,截图中没有解释,也没有附计价清单。此外,“第一期款项”应付多少、何时支付,4000台积分按什么口径计算,签收凭据、费率上调幅度和时间段等关键信息,截图均未完整呈现。
对POS机代理商来说,这类纠纷之所以容易引发共鸣,是因为机具回收、分润结算、积分奖励本来就是支付代理合作中最容易扯皮的三件事。合作时一句“包回收”“分润长期发”,真到结算时,合同口径、签收记录、后台对账、转账凭证,哪一样拿不出来都可能吃亏。尤其是平台更换操盘方、业务转向2.0模式时,旧账更容易被翻出来。
代理商合作避坑要点:
机具回收协议要写清回收单价、数量、总金额、签收时间、付款节点和违约责任;
分润结算要明确统计口径、结算周期、提现规则和异常处理;
积分奖励要写清计算方式、兑现条件和有效期;
签收单、物流记录、后台对账截图、转账记录要完整留存;
不轻信口头承诺,涉及费用和结算的规则尽量落到书面协议。
二、商户选收款机:无押金不等于零风险,先认清支付链路角色
很多商户办理收款机器时,会遇到两种报价:一种宣称机器免费送、不要押金,费率还比市场价低;另一种需要收取一定押金,约定刷够指定交易流水后全额退还。不少人第一反应是选前者,觉得收押金是额外多花钱。但收款机是否安全,不能只看“有没有押金”,而要先看清支付链路里的责任主体。
持牌收单机构:也就是签约协议上的甲方,是持有央行支付牌照的正规机构。商户交易资金在到账前,由持牌机构完成接收、核算和清算打款,是交易链路中的责任主体。
外包服务机构:通常是上门装机、日常做售后的服务商,本质上是替收单机构跑腿的合作方,并不一定是协议上的责任主体。
根据银发〔2015〕199号文相关要求,资质审核、受理协议签订、资金结算、风险监测、差错和争议处理等核心环节,收单机构不能外包给第三方机构操作,商户结算资金也不允许划入外包服务机构自有账户。若因外包服务机构原因导致商户资金损失,持牌收单机构要承担全额先行赔付责任。简单说,真出现资金问题,应优先找协议上签字的持牌甲方,而不是只找上门装机的业务员。
押金的底层逻辑,类似监管规则中的“特约商户风险准备金”:商户缴纳押金,服务商收取押金,本质上是形成双向约束。商户会合规使用机器、完成约定交易流水;服务商也要把机器来源、装机位置、售后责任和退还规则交代清楚。完全零押金模式如果缺少约束,后续出现费率跳涨、售后失联、资金延迟到账的概率可能上升。因此,无押金收款机不是不能选,但必须核查甲方资质、资金结算路径和协议规则。
三、合规收款机核查三步:看出处、认甲方、押明白
结合银发〔2021〕259号文关于“一机一码、一机一户”的要求,每台收款终端都应绑定对应序列号和特约商户,入网时需登记收单机构代码、商户编码、统一社会信用代码、收单银行结算账户、布放位置等信息,交易档案至少留存至服务终止后5年。商户实际操作中可记住九个字:看出处,认甲方,押明白。
1. 看出处:核验机器合规性
拿到机器先查三项:机身序列号是否完整无涂改;绑定的商户名称是否为自己的经营门店;系统登记装机位置是否与实际经营地址匹配。任何一项对不上,先不要激活使用。
2. 认甲方:锁定资金安全
翻到签约协议签字盖章页,确认甲方是否为持牌收单机构;核对绑定的收单银行结算账户,确认资金最终划入的银行卡持卡人为本人。若协议甲方查不到支付牌照,或资金入账账户不是本人,机器不要用。
3. 押明白:所有规则落到纸面
如涉及押金,要把押金金额、退还条件、退还时限写进正式协议;押金缴纳路径应走收单机构官方对公账户或官方指定正规渠道,不要直接转给业务员个人。押金能否顺利退,关键在于协议是否写清权责。
四、低费率与隐形费用:别只看眼前报价
条码支付业务规范早有要求,支付服务机构不得以低于成本的价格倾销产品、排挤竞争对手。市面上低得离谱的费率,往往不是长期让利,后续可能通过费率跳涨、暗扣流量费、隐形服务费等方式找补。商户应把费率规则、流量费、服务费、押金退还条件全部以官方公告和正式签约协议为准,不要只听口头报价。
五、代理商与商户共同的避坑清单
代理商侧:
合同写清机具回收价、数量、付款节点和违约条款;
保留签收单、物流单、后台对账和转账记录;
分润、积分、费率调整规则要可追溯;
平台更换操盘方或转2.0时,及时书面确认旧账处理方案。
商户侧:
查协议甲方是否持牌收单机构;
查结算账户是否本人;
查机器序列号、商户名、装机位置是否一致;
押金走对公或官方渠道,规则写进协议;
低费率要问清后续调价和流量费规则。
结语: 支付行业消息跑得比通报快,但判断是非不能只靠评论区。对代理商来说,合同、签收单、转账记录和后台对账才是关键;对商户来说,支付牌照、协议甲方、结算账户和押金规则才是资金安全的底线。无押金收款机可以选,2.0平台也可以做,但前提是责任主体清晰、规则落到纸面、证据留存完整。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7153078,我们一起交流探讨!
18637169261
微信号:7153078