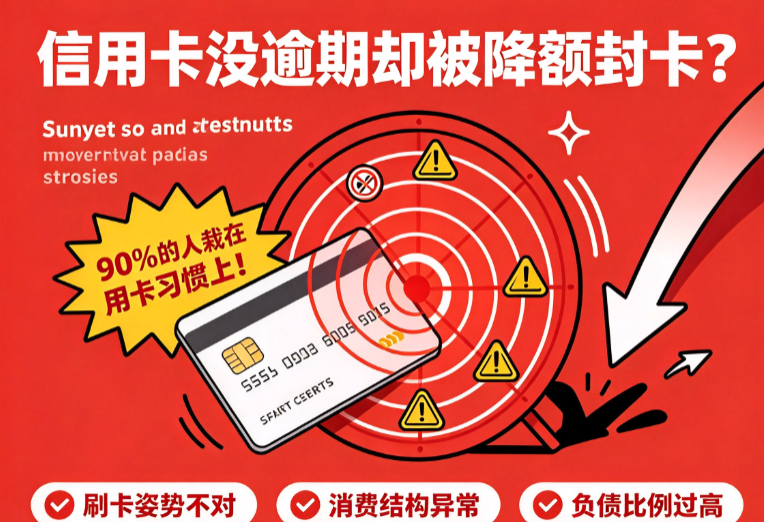
自己明明按时还款、没有逾期,信用卡却突然收到风控预警:轻则限制交易、收回临时额度,重则直接降额,甚至永久封卡。很多人第一反应是“银行是不是针对我”,其实大多数信用卡风控问题,并不是因为逾期,而是因为用卡方式触发了银行风控系统的异常识别。
尤其是“账单刚还清,马上大额刷出”这类快进快出操作,看似没有欠款,实际很容易被系统判定为异常资金周转、疑似商卡行为。今天就用大白话讲清楚:银行最反感的伤卡行为有哪些?快进快出会带来什么后果?普通人如何合规用卡、稳定用卡,尽量避开降额封卡风险。
说明:本文仅作用卡知识分享,不构成套现或违规资金周转建议。使用信用卡和刷卡机,请遵守银行规则及相关法律法规。
一、为什么没逾期,也会被信用卡风控?
信用卡风控系统不是只看“有没有逾期”,还会综合判断交易时间、金额、商户、频率、还款后刷卡节奏等是否像真实消费。
所谓“商卡行为”,可以理解为违背正常消费逻辑的异常资金周转式用卡。典型表现就是:还款日刚结清账单,几分钟内又把大额额度刷出来;长期固定时间、固定金额、固定商户交易;账单刚还完就大额快进快出。
在银行系统里,这类操作容易形成“资金空转”的痕迹。偶尔一次可能只是预警,长期频繁操作,就可能被标记为高风险账户,后续用卡限制会越来越多。
记住一句话:信用卡养的是真实消费流水,不是资金周转流水。
二、最伤信用卡的7个行为,很多人天天在做
1. 即还即刷,账单刚清就大额刷出
这是翻车率很高的行为。还款后马上大额刷出,资金快进快出痕迹明显,容易被风控系统重点关注。建议账单还清后,至少间隔1—2天再进行正常消费。
2. 大额整进整出,频繁全额刷空
每次全额还款、又一次性刷空额度,不符合普通人的真实消费习惯。日常用卡应多做小额、碎片化消费,保留一定可用额度,尽量不要长期空卡。
3. 机械化刷卡,时间金额太固定
固定时间、固定金额、固定笔数刷卡,看起来“很规律”,但在智能风控眼里反而异常。真实消费通常是随性的:金额有零有整、时间不固定、商户不单一。
4. 短时间内频繁连刷
几分钟内连续刷好几笔大额交易,是风控大忌。现实生活里,很少有人短时间频繁大额消费。实操上,单笔交易后尽量间隔半小时以上再刷下一笔,保持自然节奏。
5. 半夜或非营业时间刷卡
正常实体店大多集中在白天营业,凌晨、深夜、大清早出现大额消费,容易被记录为风险行为。尽量在正常消费时段用卡,不要熬夜刷卡“找风控”。
6. 长期单一商户,账单太单一
长期只在一台机器、一个商户类型上交易,账单结构会非常单一。想用卡更稳,应多场景、多商户交替消费,比如餐饮、商超、出行、生活服务等,让账单更接近真实消费。
7. 不做消费场景规划,只刷整数大额
单笔金额总是整数、总是大额,也容易显得不自然。日常消费应大小额穿插,金额尽量零散,避免长期单一模式。
三、快进快出后果有多严重?
现在银行风控持续收紧,容错率并不高。一次异常预警,可能就会在账户里留下风险痕迹。
轻度后果:账户触发风险预警,部分交易功能受限,临时额度被收回,大额交易、分期等功能受影响。
重度后果:长期频繁快进快出,可能被判定为恶意周转,固定额度被降低;情节严重的,可能被封卡,甚至影响名下其他银行卡的正常使用。
所以不要觉得“偶尔一次没关系”。信用卡用卡看的是长期数据,稳定、自然、合规,比任何投机技巧都重要。
四、合规用卡清单:想稳额度,先改掉坏习惯
杜绝即还即刷:账单还清后不要当天大额刷出,最好间隔1—2天再正常消费。
拒绝大额整进整出:不要每次都全额还款、全额刷空,多做小额多笔消费。
丰富消费场景:日常购物、餐饮、出行、商超等多渠道刷卡,模拟真实消费。
控制刷卡金额:单次大额不要刷空额度,金额尽量零散,不要全是整数。
保持自然节奏:不频繁连刷,不固定时间金额,不机械化操作。
避开非营业时间:尽量在正常消费时段用卡,减少深夜大额交易。
保留可用额度:不要长期空卡,建议保留20%以上额度,账单更健康。
多商户多场景:避免长期单一商户交易,让账单结构更多元。
所有长期稳定用卡的人,靠的不是“技巧”,而是合规习惯。机器再好,不如用法到位;规则吃透,才能长久安全。
五、刷卡机安全使用6句话,建议收藏
模拟真人消费,别做反常操作:金额、时间、商户尽量自然。
别机械化刷卡:固定时间、固定金额、固定笔数都容易触发异常。
刷卡别急躁:单笔刷完,尽量间隔半小时以上再刷下一笔。
坚决杜绝半夜刷卡:非正常营业时段的大额交易,风险更高。
不玩极端操作:不要全额刷空,小额多笔、按需消费更稳。
不做当日进出:不要当天还款、当天全额刷出,给系统留下正常流水记录。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7153078,我们一起交流探讨!
18637169261
微信号:7153078